Презентация на тему «Учёт в Индии и Китае: сравнительный анализ систем»
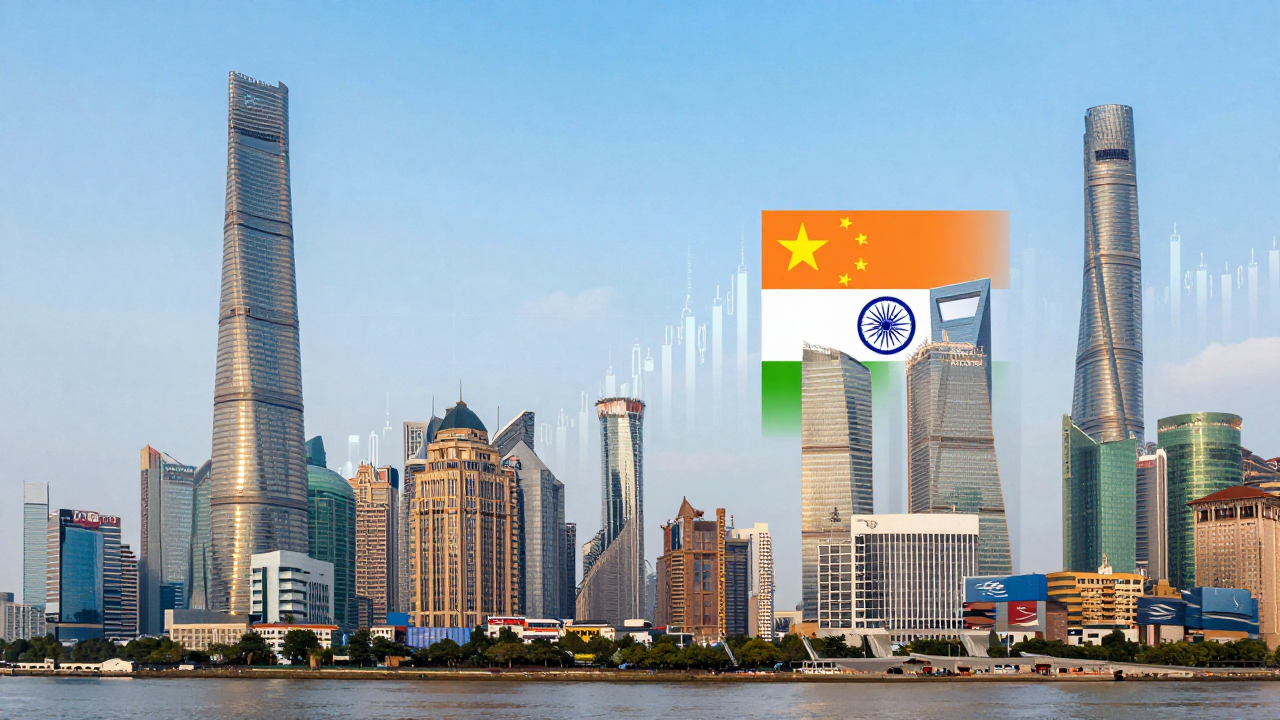
Сравнительный анализ учётных систем Индии и Китая. Ключевые различия, стандарты, регулирование и практические аспекты для международного бизнеса.
- 1 ноября 2026 г.
- 6 слайдов
Слайд 1 из 6
О презентации
Презентация посвящена сравнительному анализу учётных систем Индии и Китая — двух крупнейших развивающихся экономик Азии. В ней рассматриваются основы регулирования, применяемые стандарты (Ind AS в Индии, CAS в Китае) и их сближение с МСФО, а также национальные особенности каждой системы.
Особое внимание уделяется практическим аспектам: роли ключевых документов, таких как XBRL в Индии и fapiao в Китае, цифровизации учётных процессов и растущему значению ESG-раскрытия. Анализируются основные отличия в подходах к регулированию, налоговому учёту и их влияние на финансовую отчётность. Презентация будет полезна международным компаниям, инвесторам, аудиторам и всем, кто интересуется ведением бизнеса на азиатских рынках.
Категория: Бизнес · Язык: русский
Содержание
- 1Учёт в Индии и Китае: сравнительный анализ
- 2Система учёта в Индии: стандарты и регулирование
- 3Система учёта в Китае: стандарты и контроль
- 4Индия vs Китай: основные отличия
- 5Практические аспекты и выводы
- 6Заключение
Когда пригодится эта презентация
- Отчёт для руководства
- Бизнес-план для партнёров
- Встреча с командой
Вопросы и ответы
Какова основная цель данной презентации?
Основная цель презентации — показать ключевые черты и различия учётных систем Индии и Китая. Это помогает международному бизнесу и инвесторам лучше понимать специфику ведения дел в этих странах.
Какие стандарты учёта используются в Индии и Китае?
В Индии применяются стандарты Ind AS, конвергентные с МСФО, основанные на Companies Act 2013. В Китае действуют стандарты CAS (Chinese Accounting Standards), регулируемые Министерством финансов КНР, которые также сближены с МСФО.
В чём заключаются ключевые различия между учётными системами Индии и Китая?
Основные отличия включают подходы к регулированию, тесную связь налогового учёта с финансовым в Китае (в отличие от Индии), роль специфических документов (XBRL в Индии, fapiao в Китае) и разный уровень развития ESG-раскрытия.
Кому будет полезна эта презентация?
Презентация будет полезна международным компаниям, инвесторам, аудиторам, финансовым аналитикам и всем, кто планирует или уже ведёт бизнес в Индии и Китае, а также интересуется особенностями их учётных систем.
Как презентация помогает в принятии решений?
Понимание специфики учётных систем Индии и Китая позволяет более точно оценивать контрагентов, управлять рисками, принимать обоснованные инвестиционные решения и эффективно выстраивать операционную деятельность на этих рынках.
Похожие презентации
Не нашли подходящую презентацию?
Напишите свою тему, и план, тексты и картинки будут готовы за пару минут.
Создать презентацию